Domain sehschwaechen.de kaufen?
Wir ziehen mit dem Projekt
sehschwaechen.de um.
Sind Sie am Kauf der Domain
sehschwaechen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sehschwaechen.de kaufen?
Warum lädt der Amewi Hubschrauber Firestorm nicht mehr?
Es gibt verschiedene mögliche Gründe, warum der Amewi Hubschrauber Firestorm nicht mehr lädt. Es könnte sein, dass das Ladegerät defekt ist oder nicht richtig funktioniert. Es könnte auch sein, dass der Akku des Hubschraubers nicht mehr richtig funktioniert oder nicht mehr aufgeladen werden kann. Es ist ratsam, das Ladegerät und den Akku zu überprüfen und gegebenenfalls auszutauschen, um das Problem zu lösen. **
Warum Rumpf trainieren?
Das Training des Rumpfes ist wichtig, da er die Stabilität des gesamten Körpers beeinflusst. Ein starker Rumpf hilft dabei, Verletzungen vorzubeugen und verbessert die Körperhaltung. Zudem unterstützt ein trainierter Rumpf die Leistungsfähigkeit bei sportlichen Aktivitäten und im Alltag. Durch gezieltes Rumpftraining können auch Rückenschmerzen reduziert werden. Letztendlich trägt ein starker Rumpf zu einem insgesamt fitteren und gesünderen Körper bei. **
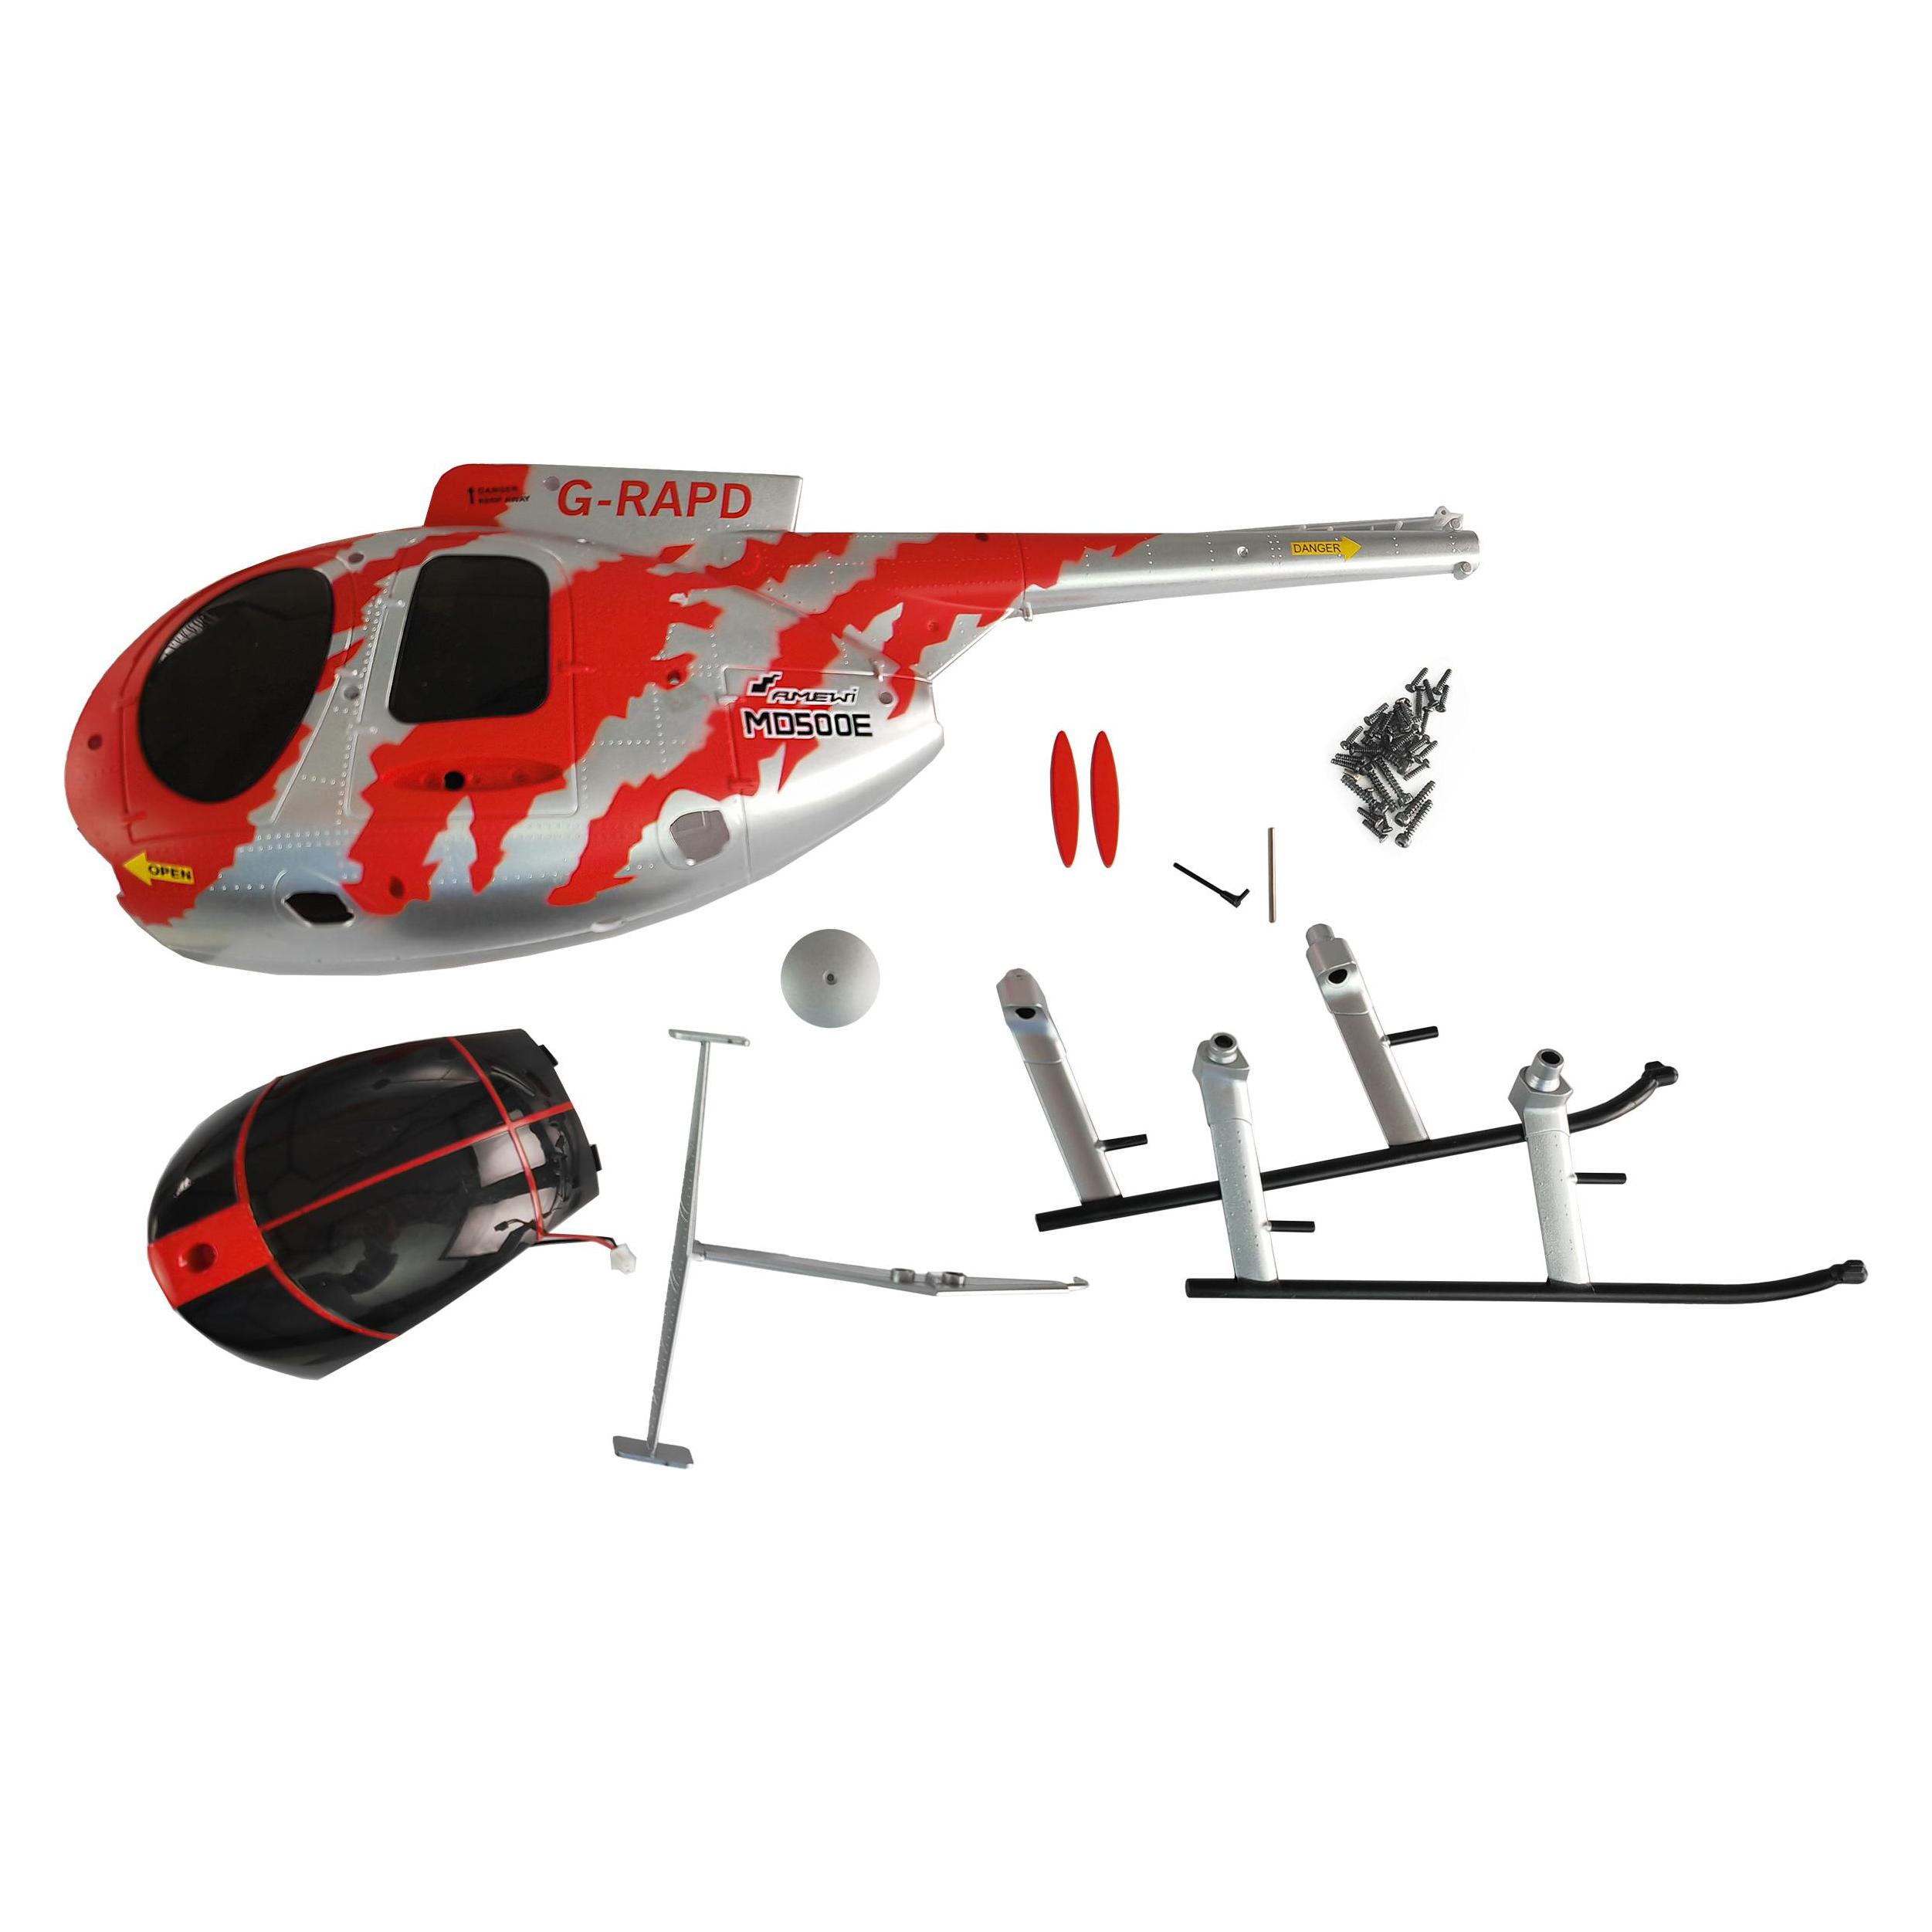
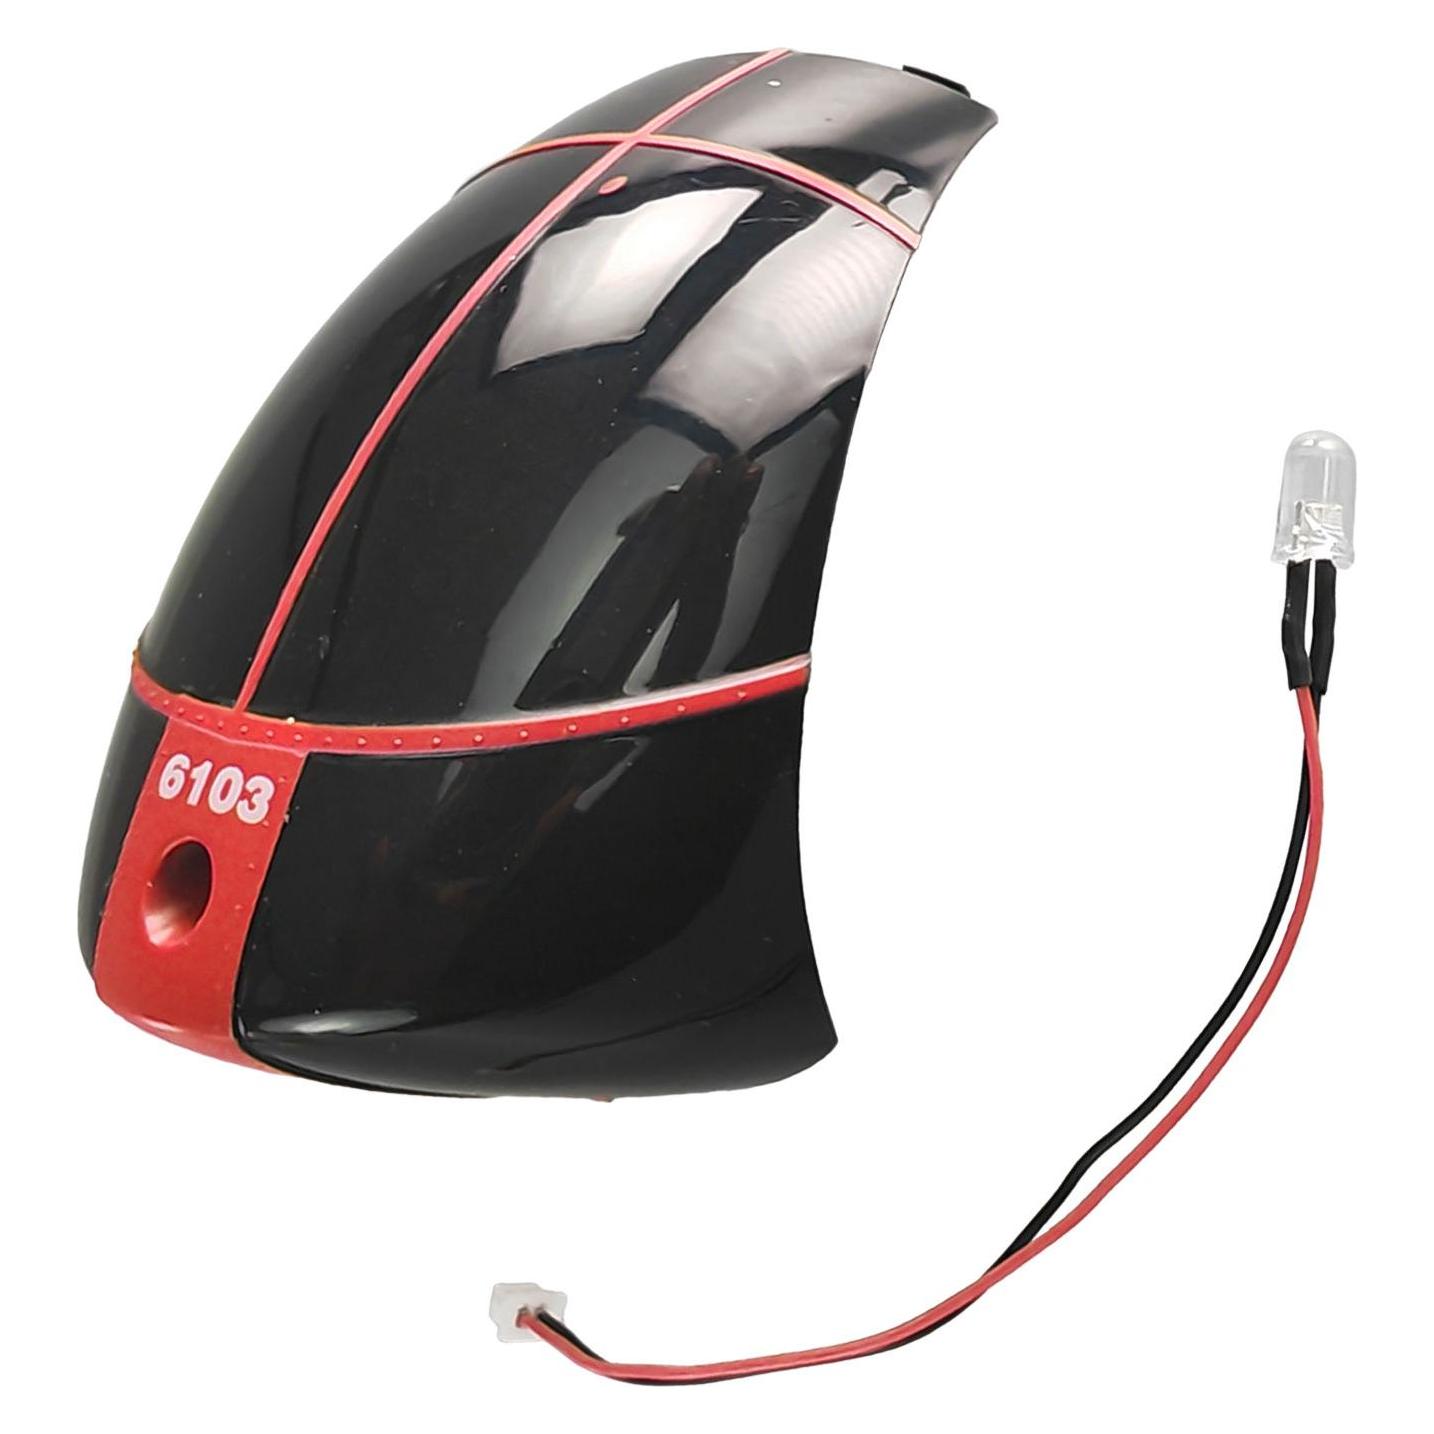
Ähnliche Suchbegriffe für Amewi-Rumpf-MD500E-Zivil
Top-Angebote
Produkte zum Begriff Amewi-Rumpf-MD500E-Zivil:
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
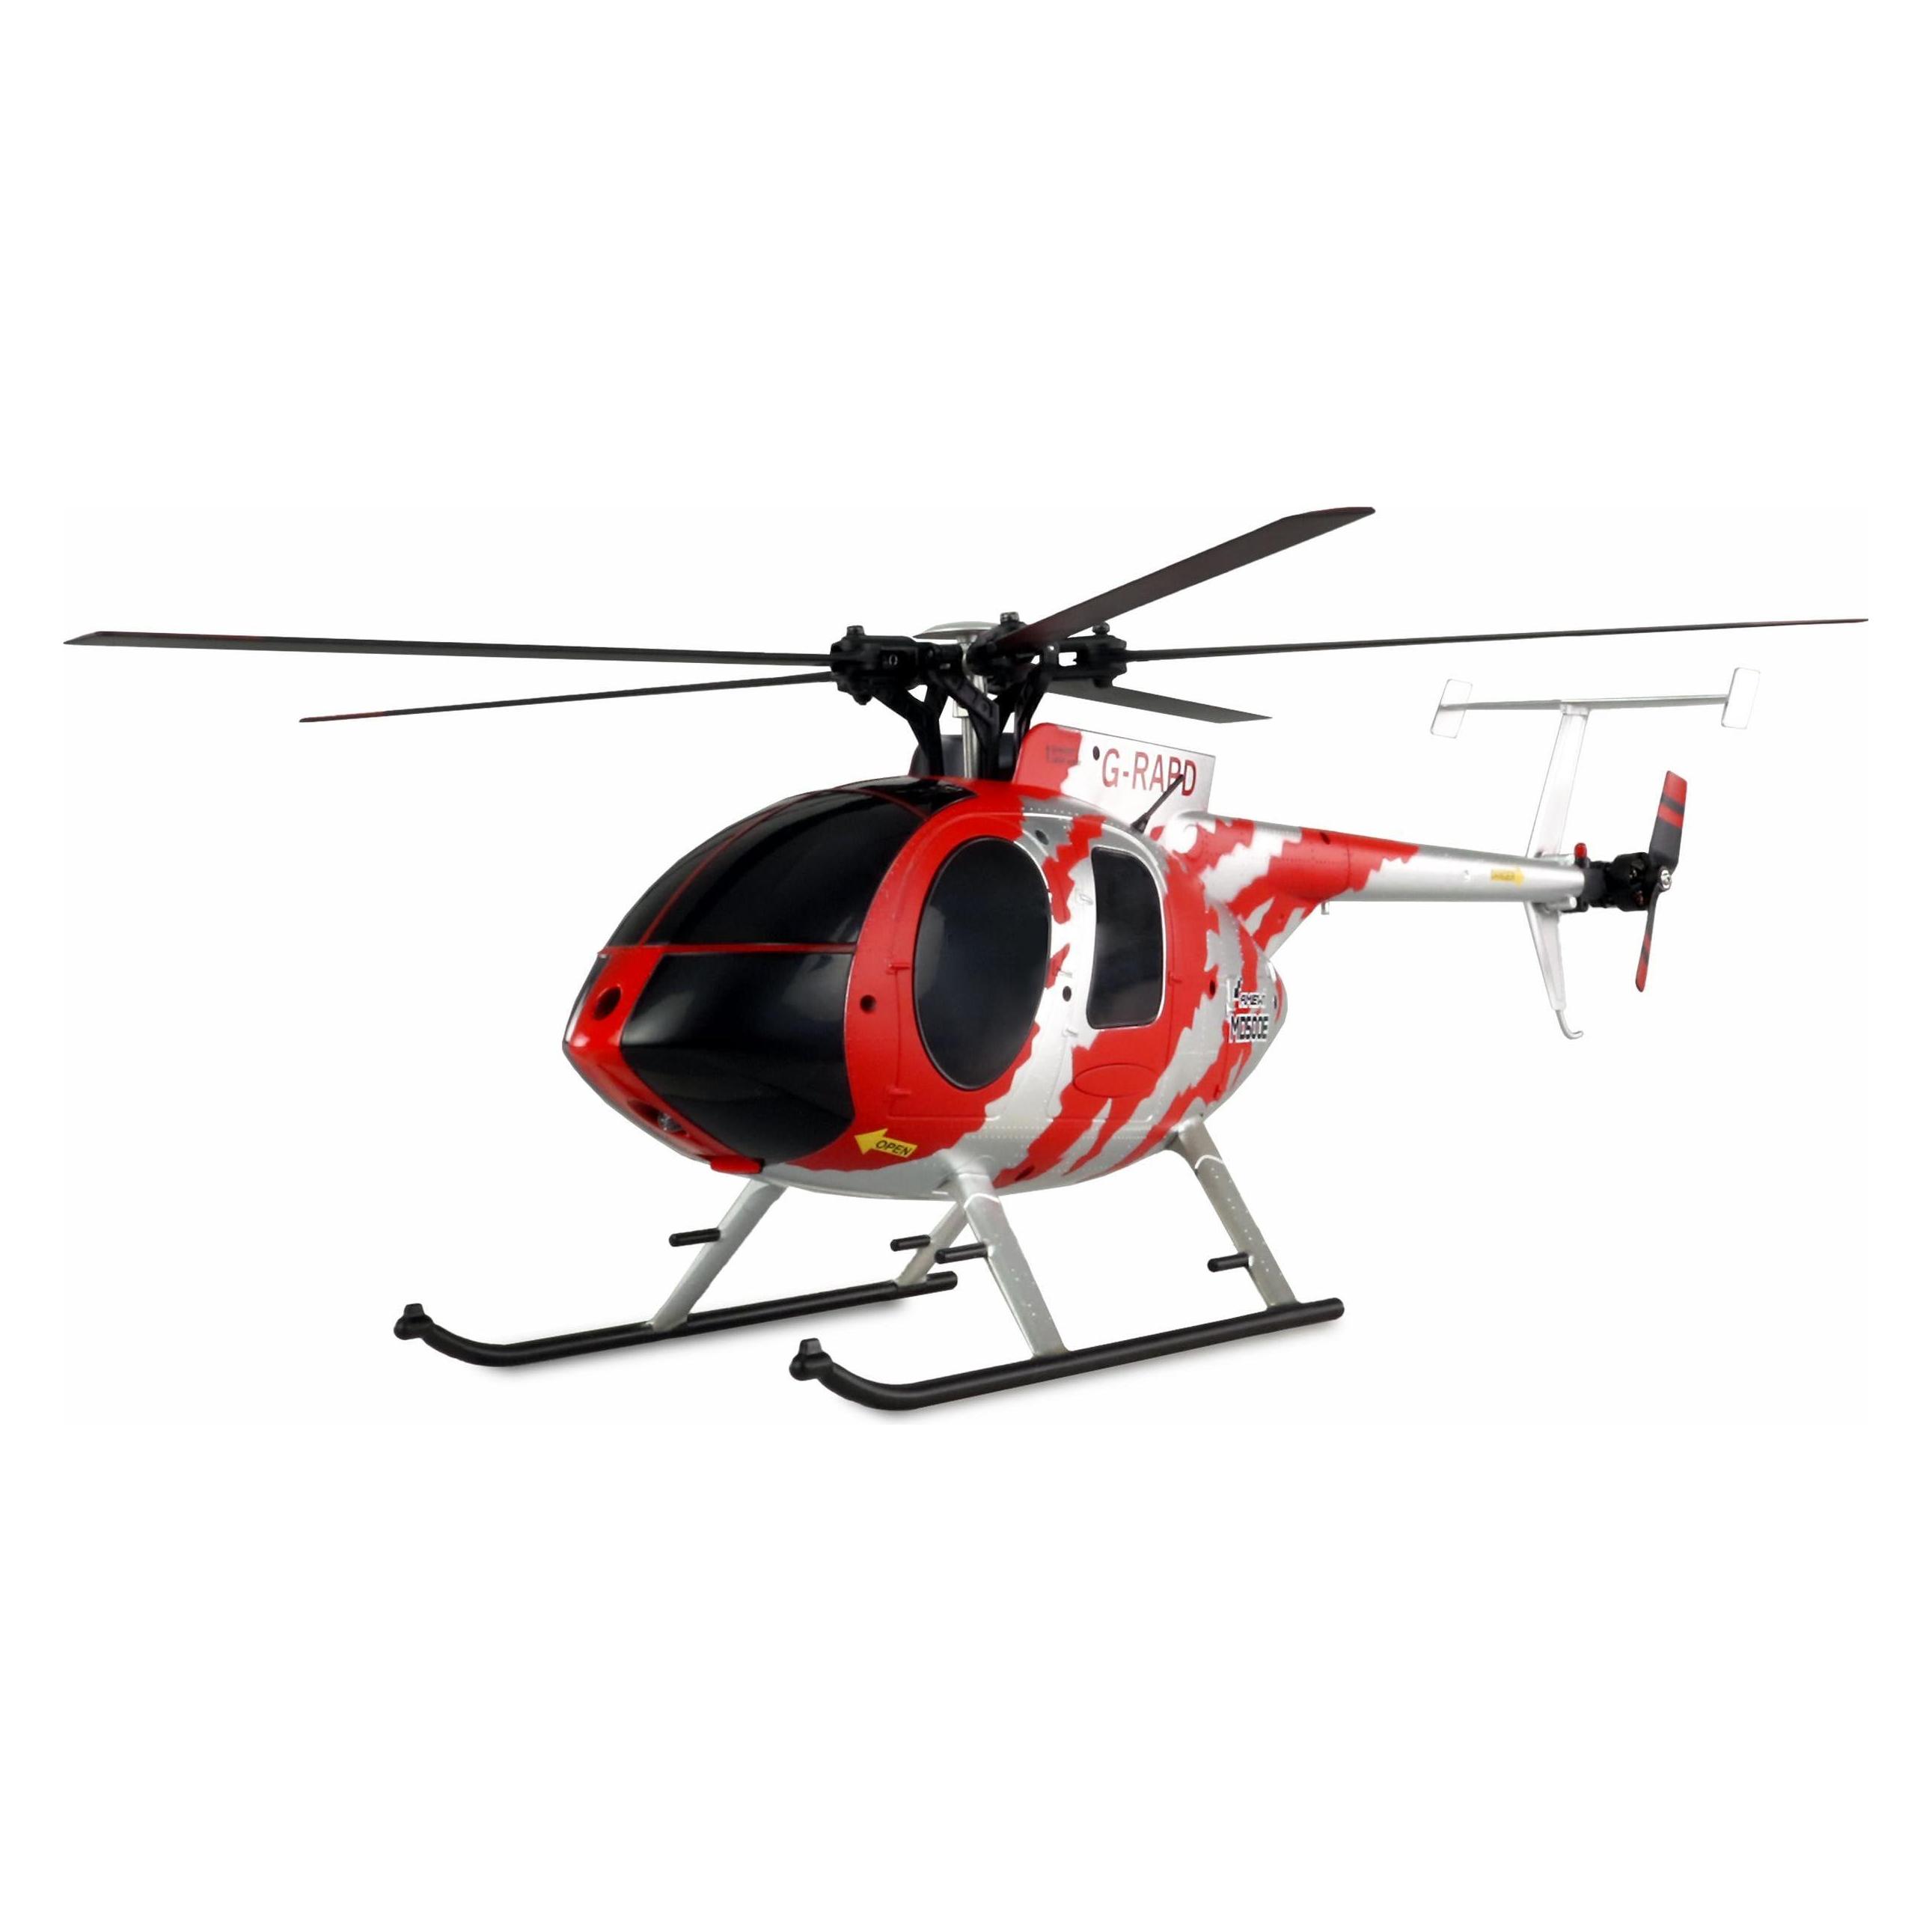
Amewi AFX MD500E4-Kanal RC Heli mit 6G Gyro. 5-Blatt Rotorkopf wie beim Original. Brushless Haupt- und Heckmotor. Auto-Start- und Ladefunktion. Viele Scale-Details am Rumpf. Flugzeiten von bis zu 15 Minuten pro Akkuladung. Mode 2 und 1 am Sender umschaltbar. Fixed Pitch Singlerotor-Helikopter. Diese Modelle verfügen über einen festen Einstellwinkel. Gesteuert werden die Helis über die Drehzahl des Rotors. Das heisst, schnelles Drehen des Rotors führt zu einer Steigung des Helikopters. Entsprechend sinkt der Heli, sobald sich der Rotor verlangsamt. Durch die einfache Mechanik eignen sich Singlerotor-Modelle für Anfänger, aber durchaus auch für Fortgeschrittene. Brushless-Motor. Ein Brushless-Motor ist ein Elektromotor ohne Bürsten, welcher sich im Vergleich zum Brushed-Motor durch einen höheren Wirkungsgrad, geringeren Verschleiss und das niedrigere Gewicht auszeichnet. Schwierigkeitsgrad: Einsteiger. Für dieses Produkt sind keine besonderen Vorkenntnisse im Modellbau erforderlich. Das notwendige Material für die Fertigstellung und Inbetriebnahme ist im Lieferumfang meist komplett enthalten. RTF - Ready to Fly. RTF-Modelle sind aus der Box heraus einsatzbereit. Sie erhalten ein Komplettpaket mit einem vorgefertigten Modell sowie einem kompatiblen Sender - auspacken und loslegen, das ist die Devise von „Ready to Fly“-Modellen. Durch die einfache Handhabung eignet sich dieser Typ ideal zum Einstieg in die Modellsportwelt.227,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange hält ein GFK Rumpf?
Ein GFK-Rumpf (Glasfaserverstärkter Kunststoff) kann je nach Pflege und Nutzungsdauer unterschiedlich lange halten. In der Regel wird davon ausgegangen, dass ein gut gewarteter GFK-Rumpf mehrere Jahrzehnte halten kann. Die Lebensdauer hängt jedoch auch von Faktoren wie UV-Strahlung, Salzwasser, Stößen und anderen Umwelteinflüssen ab. Regelmäßige Inspektionen und Wartungsarbeiten können dazu beitragen, die Lebensdauer des GFK-Rumpfes zu verlängern. Letztendlich ist es wichtig, den Rumpf regelmäßig zu überprüfen und bei Bedarf Reparaturen durchzuführen, um seine Haltbarkeit zu gewährleisten. **
-
Was bedeutet "zivil"?
Der Begriff "zivil" bezieht sich auf das zivile Leben oder die zivile Gesellschaft im Gegensatz zum militärischen oder staatlichen Bereich. Es bezeichnet auch das Verhalten, das den Regeln und Normen des zivilen Zusammenlebens entspricht. Zivil kann auch bedeuten, dass etwas nicht militärisch ist, zum Beispiel ein ziviles Flugzeug im Gegensatz zu einem Militärflugzeug. **
-
Soll ich den Sehtest beim Augenarzt oder beim Optiker machen?
Es hängt von deinen individuellen Bedürfnissen ab. Wenn du bereits Augenprobleme hast oder eine spezifische Augenerkrankung vermutest, ist es ratsam, einen Termin beim Augenarzt zu vereinbaren. Der Optiker kann jedoch auch einen Sehtest durchführen und dir bei der Auswahl einer geeigneten Brille oder Kontaktlinsen helfen. **
-
Soll ich den Sehtest beim Augenarzt oder beim Optiker machen?
Es hängt von deinen individuellen Bedürfnissen ab. Wenn du bereits eine bekannte Augenerkrankung hast oder spezifische Fragen oder Bedenken hast, ist es möglicherweise besser, den Sehtest bei einem Augenarzt durchführen zu lassen. Wenn du jedoch nur eine allgemeine Überprüfung deiner Sehkraft benötigst oder eine neue Brille kaufen möchtest, kann ein Optiker in der Regel ausreichend sein. **
Wie läuft ein Sehtest beim Augenarzt mit Kontaktlinsen ab?
Bei einem Sehtest mit Kontaktlinsen wird der Augenarzt zunächst die Sehschärfe mit den Linsen überprüfen. Anschließend wird er möglicherweise weitere Tests durchführen, um die Gesundheit der Augen zu überprüfen, wie z.B. den Augeninnendruck messen oder die Hornhaut untersuchen. Es ist wichtig, die Kontaktlinsen vor dem Termin nicht herauszunehmen, damit der Arzt die Sehkorrektur beurteilen kann. **
Sollte man den Sehtest beim Optiker oder beim Augenarzt machen lassen?
Es ist ratsam, den Sehtest sowohl beim Optiker als auch beim Augenarzt durchführen zu lassen. Der Optiker kann eine genaue Bestimmung der Sehstärke vornehmen und bei Bedarf eine Brille oder Kontaktlinsen empfehlen. Der Augenarzt kann zusätzlich eine umfassende Untersuchung der Augengesundheit durchführen und eventuelle Augenerkrankungen frühzeitig erkennen. Es ist wichtig, regelmäßig sowohl den Optiker als auch den Augenarzt aufzusuchen, um die Sehstärke und die allgemeine Augengesundheit zu überprüfen. **
Top-Angebote
Produkte zum Begriff Amewi-Rumpf-MD500E-Zivil:
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum lädt der Amewi Hubschrauber Firestorm nicht mehr?
Es gibt verschiedene mögliche Gründe, warum der Amewi Hubschrauber Firestorm nicht mehr lädt. Es könnte sein, dass das Ladegerät defekt ist oder nicht richtig funktioniert. Es könnte auch sein, dass der Akku des Hubschraubers nicht mehr richtig funktioniert oder nicht mehr aufgeladen werden kann. Es ist ratsam, das Ladegerät und den Akku zu überprüfen und gegebenenfalls auszutauschen, um das Problem zu lösen. **
-
Warum Rumpf trainieren?
Das Training des Rumpfes ist wichtig, da er die Stabilität des gesamten Körpers beeinflusst. Ein starker Rumpf hilft dabei, Verletzungen vorzubeugen und verbessert die Körperhaltung. Zudem unterstützt ein trainierter Rumpf die Leistungsfähigkeit bei sportlichen Aktivitäten und im Alltag. Durch gezieltes Rumpftraining können auch Rückenschmerzen reduziert werden. Letztendlich trägt ein starker Rumpf zu einem insgesamt fitteren und gesünderen Körper bei. **
-
Wie lange hält ein GFK Rumpf?
Ein GFK-Rumpf (Glasfaserverstärkter Kunststoff) kann je nach Pflege und Nutzungsdauer unterschiedlich lange halten. In der Regel wird davon ausgegangen, dass ein gut gewarteter GFK-Rumpf mehrere Jahrzehnte halten kann. Die Lebensdauer hängt jedoch auch von Faktoren wie UV-Strahlung, Salzwasser, Stößen und anderen Umwelteinflüssen ab. Regelmäßige Inspektionen und Wartungsarbeiten können dazu beitragen, die Lebensdauer des GFK-Rumpfes zu verlängern. Letztendlich ist es wichtig, den Rumpf regelmäßig zu überprüfen und bei Bedarf Reparaturen durchzuführen, um seine Haltbarkeit zu gewährleisten. **
-
Was bedeutet "zivil"?
Der Begriff "zivil" bezieht sich auf das zivile Leben oder die zivile Gesellschaft im Gegensatz zum militärischen oder staatlichen Bereich. Es bezeichnet auch das Verhalten, das den Regeln und Normen des zivilen Zusammenlebens entspricht. Zivil kann auch bedeuten, dass etwas nicht militärisch ist, zum Beispiel ein ziviles Flugzeug im Gegensatz zu einem Militärflugzeug. **
Ähnliche Suchbegriffe für Amewi-Rumpf-MD500E-Zivil
-
Amewi AFX MD500E4-Kanal RC Heli mit 6G Gyro. 5-Blatt Rotorkopf wie beim Original. Brushless Haupt- und Heckmotor. Auto-Start- und Ladefunktion. Viele Scale-Details am Rumpf. Flugzeiten von bis zu 15 Minuten pro Akkuladung. Mode 2 und 1 am Sender umschaltbar. Fixed Pitch Singlerotor-Helikopter. Diese Modelle verfügen über einen festen Einstellwinkel. Gesteuert werden die Helis über die Drehzahl des Rotors. Das heisst, schnelles Drehen des Rotors führt zu einer Steigung des Helikopters. Entsprechend sinkt der Heli, sobald sich der Rotor verlangsamt. Durch die einfache Mechanik eignen sich Singlerotor-Modelle für Anfänger, aber durchaus auch für Fortgeschrittene. Brushless-Motor. Ein Brushless-Motor ist ein Elektromotor ohne Bürsten, welcher sich im Vergleich zum Brushed-Motor durch einen höheren Wirkungsgrad, geringeren Verschleiss und das niedrigere Gewicht auszeichnet. Schwierigkeitsgrad: Einsteiger. Für dieses Produkt sind keine besonderen Vorkenntnisse im Modellbau erforderlich. Das notwendige Material für die Fertigstellung und Inbetriebnahme ist im Lieferumfang meist komplett enthalten. RTF - Ready to Fly. RTF-Modelle sind aus der Box heraus einsatzbereit. Sie erhalten ein Komplettpaket mit einem vorgefertigten Modell sowie einem kompatiblen Sender - auspacken und loslegen, das ist die Devise von „Ready to Fly“-Modellen. Durch die einfache Handhabung eignet sich dieser Typ ideal zum Einstieg in die Modellsportwelt.227,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll ich den Sehtest beim Augenarzt oder beim Optiker machen?
Es hängt von deinen individuellen Bedürfnissen ab. Wenn du bereits Augenprobleme hast oder eine spezifische Augenerkrankung vermutest, ist es ratsam, einen Termin beim Augenarzt zu vereinbaren. Der Optiker kann jedoch auch einen Sehtest durchführen und dir bei der Auswahl einer geeigneten Brille oder Kontaktlinsen helfen. **
-
Soll ich den Sehtest beim Augenarzt oder beim Optiker machen?
Es hängt von deinen individuellen Bedürfnissen ab. Wenn du bereits eine bekannte Augenerkrankung hast oder spezifische Fragen oder Bedenken hast, ist es möglicherweise besser, den Sehtest bei einem Augenarzt durchführen zu lassen. Wenn du jedoch nur eine allgemeine Überprüfung deiner Sehkraft benötigst oder eine neue Brille kaufen möchtest, kann ein Optiker in der Regel ausreichend sein. **
-
Wie läuft ein Sehtest beim Augenarzt mit Kontaktlinsen ab?
Bei einem Sehtest mit Kontaktlinsen wird der Augenarzt zunächst die Sehschärfe mit den Linsen überprüfen. Anschließend wird er möglicherweise weitere Tests durchführen, um die Gesundheit der Augen zu überprüfen, wie z.B. den Augeninnendruck messen oder die Hornhaut untersuchen. Es ist wichtig, die Kontaktlinsen vor dem Termin nicht herauszunehmen, damit der Arzt die Sehkorrektur beurteilen kann. **
-
Sollte man den Sehtest beim Optiker oder beim Augenarzt machen lassen?
Es ist ratsam, den Sehtest sowohl beim Optiker als auch beim Augenarzt durchführen zu lassen. Der Optiker kann eine genaue Bestimmung der Sehstärke vornehmen und bei Bedarf eine Brille oder Kontaktlinsen empfehlen. Der Augenarzt kann zusätzlich eine umfassende Untersuchung der Augengesundheit durchführen und eventuelle Augenerkrankungen frühzeitig erkennen. Es ist wichtig, regelmäßig sowohl den Optiker als auch den Augenarzt aufzusuchen, um die Sehstärke und die allgemeine Augengesundheit zu überprüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.